
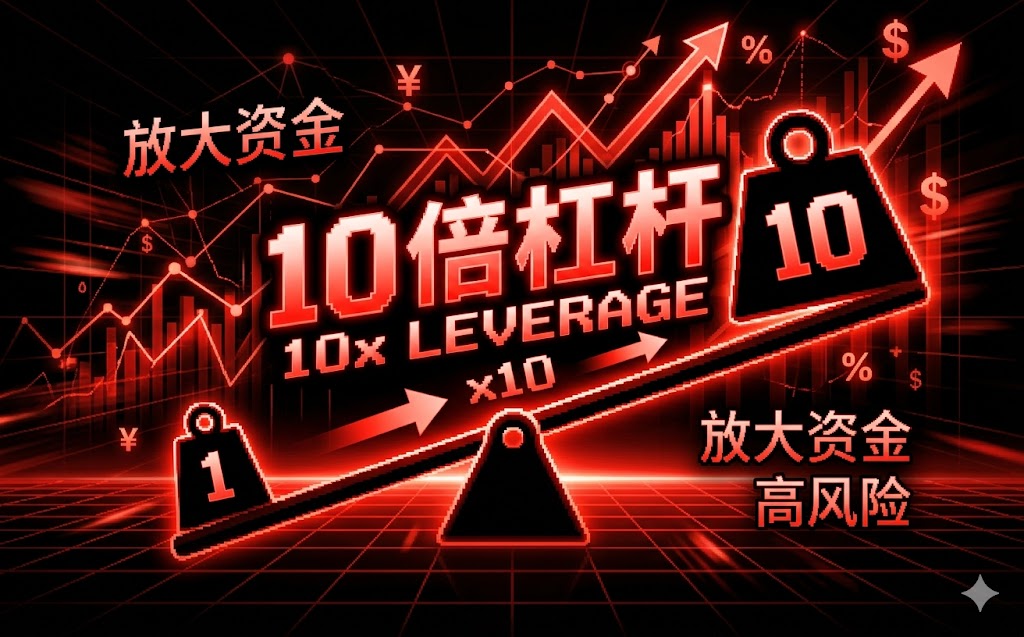
股票配资行业的吸引力,往往来自杠杆资金对收益曲线的放大效应。当投资者以自有资金为基础,引入外部资金形成“以小博大”,在标的上涨时收益弹性更高。换句话说,杠杆把“资金效率”与“市场预期”绑定:你看对了方向,回报被放大;你看错了,亏损与被动处置压力也会同步放大。监管关注的重点,并不是杠杆本身,而是配资常见的非标准化合同、资金来源与风险隔离不到位,容易在波动加剧时引发连锁反应。
从监管与法律框架看,中国证券市场以“交易所规则+合规融资工具”为边界。权威文件中,监管一再强调严控非法场外配资、强化穿透管理与风险处置。例如《国务院关于促进资本市场健康发展的若干意见》提出要“坚守风险底线”,并推动建立更完善的风险管理机制。对投资者而言,理解杠杆优势的同时,也要清楚其对流动性与保证金机制的依赖。
配资清算风险,通常集中在两类触发场景:一是标的价格快速下跌导致保证金不足;二是市场流动性恶化造成难以按约定价格及时调整仓位。清算的关键在于“速度与价格”。当跌幅超过约定阈值,投资者可能面临强制减仓或补保要求;若补保无法及时完成,就会进入被动平仓,形成“下跌—保证金缺口—强平—进一步下跌”的反馈链。
这也是监管反复强调“风险可控、程序透明”的原因。配资若缺少规范的风险计量、保证金管理、清算路径与信息披露,就容易把个体风险放大为市场风险。对照合法融资工具的制度安排,投资者在选择杠杆时应区分:融资融券由交易所与券商体系管理,风控与清算规则更标准;而一些场外配资可能在合同条款、资金监管、穿透核验等方面存在不确定性。
风险目标不应只停留在“短期不爆仓”,而要覆盖三层:第一是信用风险(资金来源与对手方履约);第二是流动性风险(波动期能否及时补保或调仓);第三是操作风险(规则是否清晰、执行是否公平)。市场环境决定风险目标的权重:在高波动、成交缩量或宏观预期剧烈变化时,保证金与清算的时间窗会显著收紧。
监管治理“打击股票配资”的方向,本质是降低杠杆的隐性扩张与系统性外溢。国际上,金融监管普遍强调压力测试与资本/流动性缓冲的必要性。国内政策层面同样强调“防范化解金融风险”,并通过强化监管执法、完善制度供给来压缩非法杠杆的生存空间。
更稳健的做法是把“慎重管理”落到可执行细节,而不是口号。
只要把杠杆视为“需要流程托底”的工具,风险目标才能从口头转为行动。
在风险治理框架中,《国务院关于促进资本市场健康发展的若干意见》强调风险底线与规范发展;证监会相关规则与执法实践持续聚焦非法场外配资的穿透治理与风险处置。投资者理解这些原则,有助于识别“看似高回报、实则缺乏风险隔离”的安排,从而更理性地做选择。
Q1:打击股票配资是不是意味着所有杠杆都不能用?
不是。合规的融资工具(如融资融券)在制度、风控与清算上更标准;被重点治理的是非正规、可能形成隐性杠杆扩张的场外配资。
Q2:配资清算风险最常见的原因是什么?
通常来自标的快速下跌导致保证金不足,以及流动性变差带来的被动处置。
Q3:如何判断一份配资安排是否更可靠?
看是否穿透核验对手方、保证金与清算规则清晰、费用透明且执行可核对,避免“模糊承诺+不透明条款”。
Q4:杠杆资金优势对普通投资者有什么边界?
边界在于你能否承担连续波动与被动减仓的后果。杠杆不是保证收益的工具,而是风险管理的放大器。
选择权越早落到“合规与流程”,风险目标就越容易守住。等你下次再看到配资信息时,别只算收益,也把清算与流动性画进决策表。
你更关心哪一块?
评论
文章把“杠杆不是问题,非标与隔离不到位才是雷”讲得很清楚。特别是清算链条“跌—保证金缺口—强平—再下跌”,让人意识到风险并非线性。
我同意文中强调的“速度与价格”。在流动性变差时补保或调仓窗口会收紧,普通投资者很容易低估被动处置的概率。
对照融资融券与场外配资的差异很实用:穿透核验、保证金与清算规则是否标准化。文章也提醒别只算收益,得把费用和执行可核对性纳入判断。
最认同“把杠杆当作流程而非赌注”。从信用、流动性到操作风险三层设定目标,并做压力情景推演,能把“短期不爆仓”变成可执行的风险管理。